拿币去借贷真的能躺赚?数字货币借贷的收益逻辑和隐藏风险
导读:拿币去借贷真的能躺赚?数字货币借贷的收益逻辑和隐藏风险很多人觉得把币锁进去就能白拿利息,实际操作下来远没那么躺。借出的币一旦抵押物价格暴跌,协议直接拍卖抵押品,极端行情下本金可能全没。别把年化8%当稳赚的理得,数字货币借贷的收益和风险从来绑在一起。你手里的闲币到底值不值得锁进去,比盯着收益率面板实际得多。...
拿币去借贷真的能躺赚?数字货币借贷的收益逻辑和隐藏风险
我玩了五年币,DeFi借贷协议投了不下十个。很多人觉得把币锁进去就能白拿利息,实际操作下来远没那么"躺"。数字货币借贷,说白了就是你拿加密资产充当流动性池,协议拿去放贷,你按出资比例分利息。机制不复杂,但坑也不少。
我拿USDT举例,存进Aave或Compound的流动性池,借款人拿抵押物借走,你赚借贷利差。2025年主流稳定币池年化在4%到8%之间,ETH抵押池偶尔摸到10%。听着比银行定期强,但算上gas费和出入金成本,小额资金实际到手没那么光鲜。
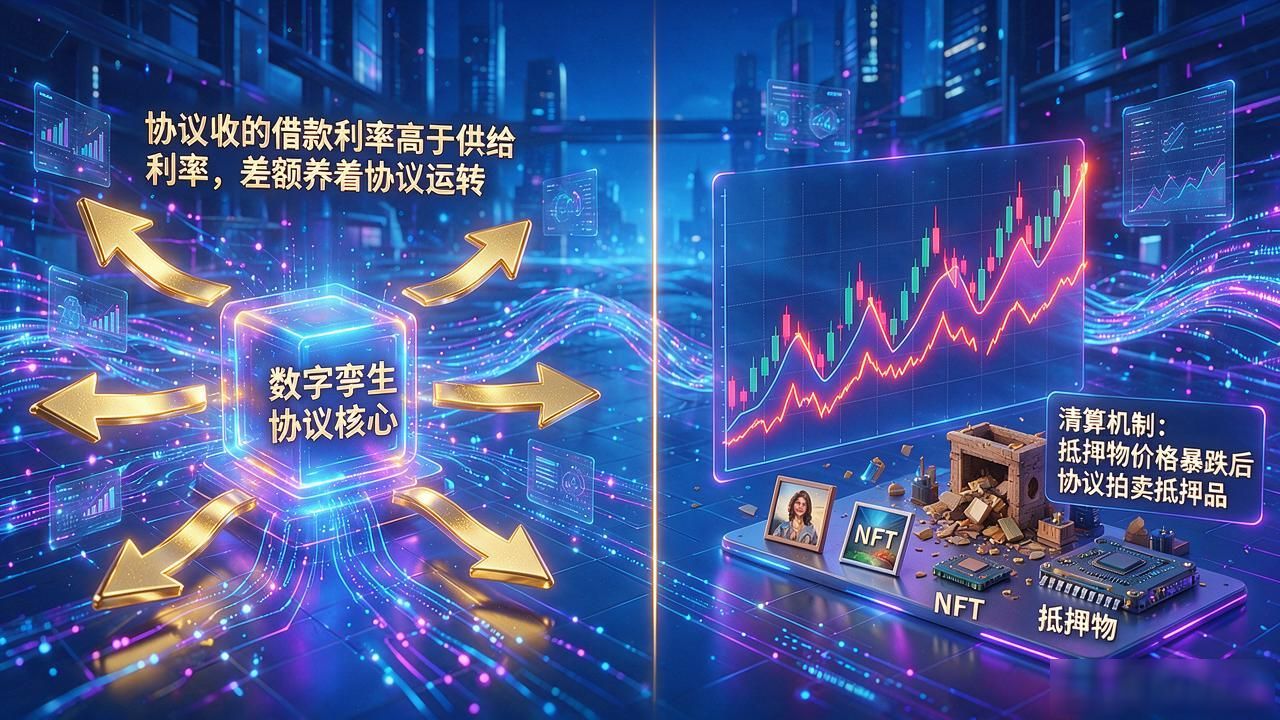
收益从哪来?协议收的借款利率高于供给利率,差额养着协议运转。但别只盯收益率,清算机制才是命门。借出的币一旦抵押物价格暴跌,协议直接拍卖抵押品,极端行情下本金可能全没。2022年Luna崩盘那波,好几个借贷池清算没来得及触发,流动性提供者血本无归。
风险不止清算。合约被黑、治理被恶意投票篡改参数、链上流动性枯竭想提前提不出——都不是小概率。我朋友2023年在二线借贷协议锁了三十万U,合约升级出bug,提了两周才到账,期间价格跌了一截。小池子真别碰,选协议看审计记录和TVL规模。
别把"年化8%"当稳赚的理得数字货币借贷,数字货币借贷的收益和风险从来绑在一起。你手里的闲币到底值不值得锁进去拿币去借贷真的能躺赚?数字货币借贷的收益逻辑和隐藏风险,比盯着收益率面板实际得多。
Bitpie 全球领先多链钱包版权声明:以上内容作者已申请原创保护,未经允许不得转载,侵权必究!授权事宜、对本内容有异议或投诉,敬请联系网站管理员,我们将尽快回复您,谢谢合作!