中央数字货币保证金新规怎么落地,交易成本和风险到底变了多少
导读:中央数字货币保证金新规怎么落地,交易成本和风险到底变了多少做数字货币监管研究快八年,中央数字货币保证金制度始终是核心议题。一级机构向央行缴存的风险准备金约为发行量的100%,二级机构按业务量阶梯式缴存。落到实际交易成本上,保证金占用直接影响资金周转率。一家商业银行托管数字人民币业务量达50亿元,按阶梯比例,光保证金就超5亿元,年化资金成本约1500万元。...
中央数字货币保证金新规怎么落地,交易成本和风险到底变了多少
做数字货币监管研究快八年,中央数字货币保证金制度始终是核心议题。它本质上是一笔担保押金中央数字货币保证金,参与央行数字货币交易、结算或托管时,各方按规则缴存资金,用来对冲违约和系统性风险。最近几轮调整细化了缴存比例、触发条件和退还机制,影响面比很多人想象的大。
制度上走双层运营路径:央行管发行和一级清算,商业银行及支付机构面向公众提供服务。保证金就嵌在这套结构里。一级机构向央行缴存的风险准备金约为发行量的100%,二级机构按业务量阶梯式缴存。这个设计确保即使某家机构出清,底层用户资产不受损。
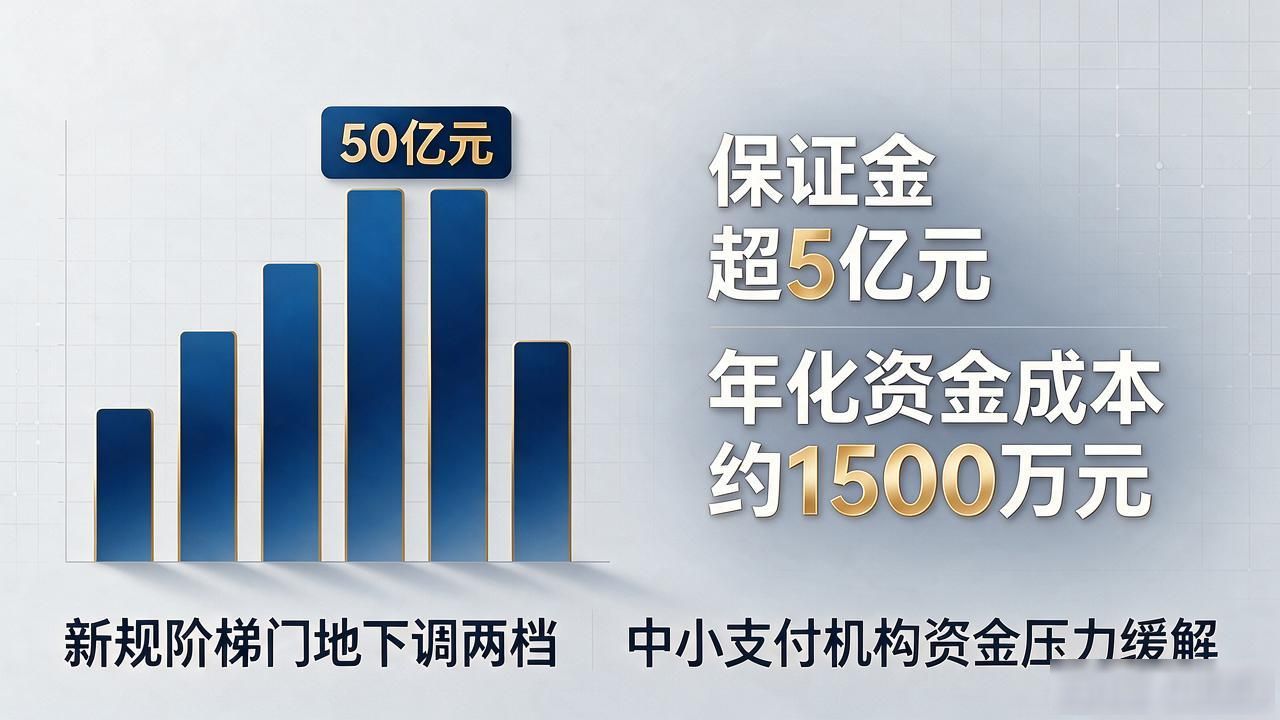
落到实际交易成本上,保证金占用直接影响资金周转率。一家商业银行托管数字人民币业务量达50亿元,按阶梯比例,光保证金就超5亿元,年化资金成本约1500万元。对中小支付机构而言中央数字货币保证金新规怎么落地,交易成本和风险到底变了多少,这笔隐性成本比手续费更扎眼。新规将阶梯门槛下调两档,资金压力明显缓解。
横向看,欧盟数字欧元把保证金和反洗钱合规打包处理,印度数字卢比让商业银行按风险敞口动态调整缴存比例。中国更强调发行方兜底,保证金定位是流动性缓冲而非信用担保。跨境场景下,mBridge试点中各国互认标准尚未统一,未来两三年会是监管博弈最激烈的领域。
Bitpie 全球领先多链钱包版权声明:以上内容作者已申请原创保护,未经允许不得转载,侵权必究!授权事宜、对本内容有异议或投诉,敬请联系网站管理员,我们将尽快回复您,谢谢合作!