最大的银行数字货币有哪些?央行与商业银行的区别
最大的银行数字货币有哪些?央行与商业银行的区别
数字货币正成为金融体系重构的核心力量,但其背后发行主体的资质差异直接决定了信任基石。很多人分不清央行法定数字货币与银行自主发行的私有代币,这种混淆在2026年的市场里已显得过时。我们需要厘清,哪些机构真正拥有发行“最大”规模数字货币的合法权力和技术底座,这直接关系到资产的长期安全。
中国的数字人民币(e-CNY)由中国人民银行主导最大的银行数字货币有哪些?央行与商业银行的区别,属于法定货币的数字化形态。它具备无限法偿性,依托国家信用背书,在跨境支付和高额结算领域占据绝对主导地位。与之不同,美国联邦储备体系仍在研究阶段,而欧盟的数字欧元尚在试点。从发行规模和法律地位看,央行发行的法定数字货币才是真正意义上的“最大”,其流通边界覆盖全球所有认可法币的市场。
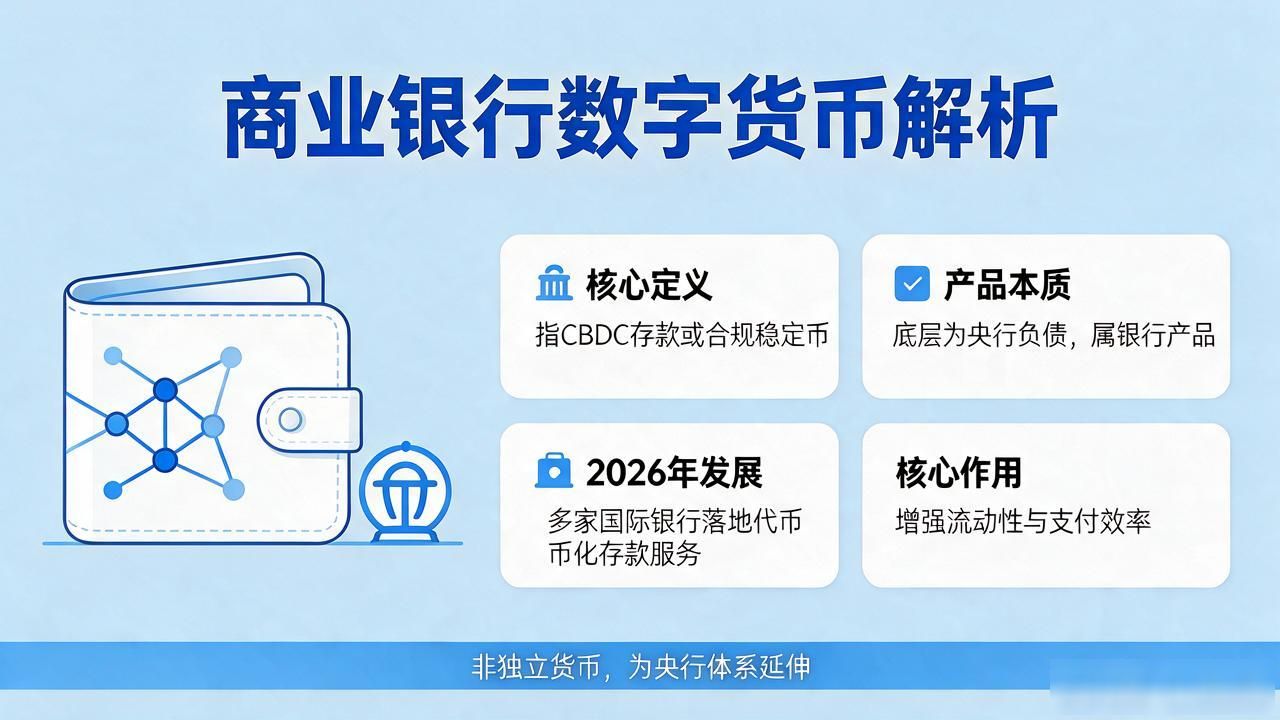
商业银行发行的“数字货币”通常指基于区块链的央行数字货币存款(CBDC存款)或合规的稳定币。例如,大型商业银行在央行体系下推出的数字钱包账户,虽然名义上是银行产品,但底层仍是央行负债。2026年,随着多家国际大型银行落地合规的代币化存款服务,这些商业银行数字负债的市值迅速膨胀,它们并非独立货币,而是央行数字货币体系的延伸触角,旨在增强流动性和支付效率。
私营部门发行的稳定币,如美元挂钩的代币,常被误认为是“银行数字货币”,实则不然。它们由企业发行,受私人契约约束,缺乏国家信用兜底。虽然部分稳定币发行方受银行监管,但其本质是商业银行的短期票据代币化。相比之下,只有纳入央行监管框架、具备法定偿付能力的数字金融工具,才能被称为具有系统重要性的最大规模数字货币。
区分“最大”的关键在于发行主权与偿付能力。法定数字货币代表国家信用,规模无上限,且受法律强制接受;而商业或私营发行的数字代币受限于本金储备和市场波动。对于投资者和使用者而言最大的银行数字货币,关注点应从追逐热门概念转向识别发行方的法律属性。在2026年的金融环境中,央行主权信用依然是衡量数字货币体量与安全性的最高标尺,任何脱离这一核心的数字货币,都难以被称为“最大”。
Bitpie 全球领先多链钱包版权声明:以上内容作者已申请原创保护,未经允许不得转载,侵权必究!授权事宜、对本内容有异议或投诉,敬请联系网站管理员,我们将尽快回复您,谢谢合作!